物価高や社会保険料の負担増が家計を圧迫するなか、熊本県民の間で保障の見直し先として高い関心を集め続けているのが「熊本県民共済(熊本県民共済生活協同組合)」です。月々2,000円前後から加入できる手頃な掛け金と、決算後の余剰金が戻る「割戻金」の仕組みは、家計防衛の強力な選択肢として定着しています。
一方で、ネット上や口コミでは「高齢期になると保障が減る」「民間の最新医療保険に比べて特約が物足りないのではないか」といったデメリットを指摘する声も少なくありません。本稿では、2026年最新の制度設計や割戻金の実態、加入条件から保険金請求の手続きまで、客観的なデータと利用者の声をもとに徹底検証します。
【2026年最新】熊本県民共済が選ばれ続ける決定的な理由と割戻金の実力
熊本県民共済が世代を超えて支持され続ける最大の要因は、非営利組織(生協法に基づく生活協同組合)ならではの「徹底した原価還元思想」にあります。株式会社である民間保険会社が利益や株主配当、多額の広告宣伝費を保険料に織り込むのに対し、県民共済は加入者の助け合いを目的として運営されています。
その象徴と言えるのが、毎年8月に契約者口座へ振り込まれる「割戻金(わりもどしきん)」です。毎年3月末の決算において、支払われた共済金や事業経費を差し引いた剰余金が生じた場合、加入者へ一括返還されます。全国生活協同組合連合会(全国生協連)および熊本県民共済の公表データによると、総合保障型では毎年のように掛金の約15%〜25%前後が割戻金として還元されており、実質的な月額負担額は1,500円〜1,700円程度まで抑えられている計算になります。
年齢や性別に関わらず一律の掛け金で加入できる点も、特に保険料が高騰しやすい30代後半〜50代の加入者にとって圧倒的なコストメリットを生み出しています。
【保障プラン徹底解剖】こども共済から熟年共済・新型火災共済までの網羅性
熊本県民共済は、ライフステージに応じたシンプルで分かりやすい基本ラインナップを展開しています。過剰な特約で複雑化しがちな民間保険と一線を画す、主要コースの特性を整理しました。
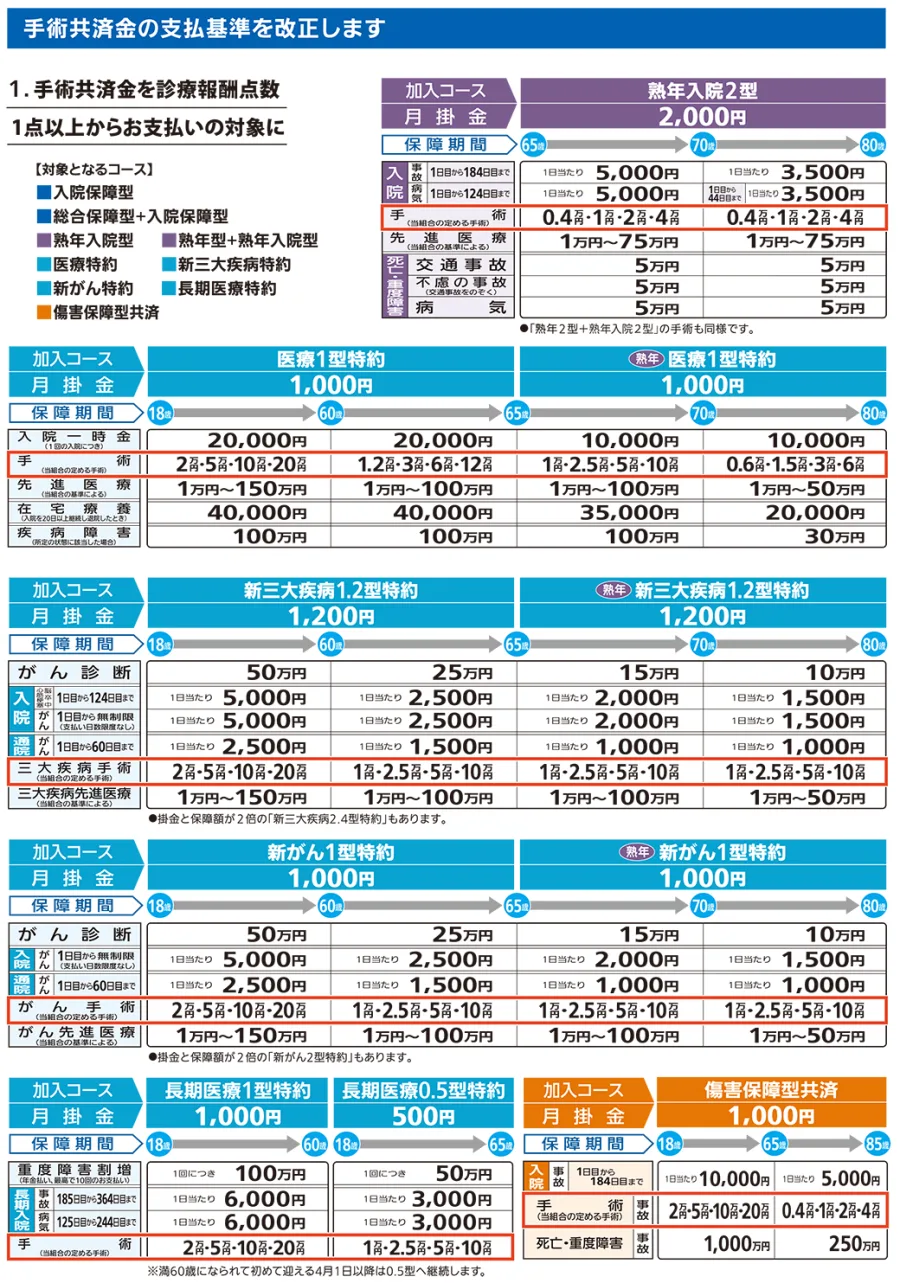
1. 現役世代の主軸「総合保障型」と「入院保障型」18歳から64歳までが加入できる主力商品です。特に人気が高い「総合保障2型(月額2,000円)」は、病気・ケガによる入院から死亡・後遺障害までをバランスよくカバーします。医療費の自己負担に備えたい層には、入院保障を手厚くした「入院保障2型(月額2,000円)」や、「入院一時金」を手厚く補強する医療特約の付加が定番の選択肢となっています。
2. 手頃な掛け金でケガ・損害をカバーする「こども共済」0歳から満17歳までを対象とする「こども共済(こども1型:月1,000円/こども2型:月2,000円)」は、子育て世帯から絶大な信頼を得ています。子どもの日常的な骨折やケガによる通院保障に加え、他人の物を壊したりケガを負わせたりした際の「第三者への損害賠償責任」が最高数百万円〜1億円規模まで補償される点が、PTA活動やスポーツ現場で高く評価されています。
3. シニア世代のセーフティネット「熟年共済」満65歳から満85歳まで継続可能な「熟年共済(熟年型・熟年入院型)」は、年齢が上がっても一律の掛け金(月額2,000円〜4,000円)で医療保障を維持できる仕組みです。民間医療保険では高齢期の新規加入保険料が跳ね上がる中、手頃な掛け金で入院・手術に備えられる防波堤として機能しています。
4. 熊本地震の教訓を活かす「新型火災共済」住まいの保障として見逃せないのが「新型火災共済」です。火災だけでなく、風水害や落雷、雪害などの自然災害を手厚くカバーし、地震等基本共済金も組み込まれています。民間損保の火災保険料が全国的に改定・値上げ傾向にある2026年現在においても、割安な掛け金設計と割戻金の実績により、熊本県内の持ち家・賃貸世帯双方から堅調な再加入率を維持しています。
【比較検証】熊本県民共済 vs 民間医療保険|決定的な違いをデータで可視化
家計の固定費削減を検討する際、最も迷いやすい「県民共済」と「民間医療保険」の違いを構造的に比較しました。
| 比較項目 | 熊本県民共済(総合保障2型など) | 一般的な民間医療保険(終身型) | 編集部の見解・評価 |
|---|---|---|---|
| 月額保険料(掛け金) | 月額2,000円〜(一律定額) | 3,000円〜8,000円前後(加入年齢・性別で変動) | 現役世代の安さは共済が圧倒。家計への負担が極めて軽い。 |
| 割戻金(返還金) | あり(年平均15%〜25%程度) | なし(無配当型が主流) | 毎年の決算還元により、実質的な年間コストを大幅に引き下げる。 |
| 保障期間 | 1年更新型(最長満85歳まで) | 終身(一生涯保障) | 85歳以降の医療保障が完全消滅する点は共済最大の留意点。 |
| 高齢期の保障額 | 60歳・65歳・70歳を境に段階的減額 | 加入時の保障額が生涯固定 | 現役時のコスパは最強だが、シニア期の長期入院には民間が有利。 |
| 加入時の告知内容 | 自己申告の健康告知(医師診断書原則不要) | 詳細な告知・健康診断書の提出が必要な場合あり | 共済は手続きが平易。ただし持病があると加入制限を受ける。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
インターネット上のコミュニティやSNS、熊本県内の契約者から寄せられるリアルな評判を精査すると、共済の現場対応に対する評価には明確な特徴が見て取れます。
1. 「請求から着金までの異常な速さ」に対する高評価利用者の口コミで圧倒的に多いのが、「保険金請求の手続き」の迅速さです。「申請書類を投函してから3営業日後には口座に共済金が振り込まれていた」「簡単な入院なら診断書ではなく領収書のコピー添付で済んだため、余計な文書料(数千円)がかからずに助かった」といった現場体験が多数報告されています。万が一の出費時にスピーディーに現金が手元に戻る安心感は、生協ならではの組織力の賜物です。
2. 相談窓口と電話対応の親身さ保険代理店のような無理なアップセル(より高いプランへの勧誘)が一切ない点も評判を押し上げています。熊本市内の窓口や「問い合わせ窓口(電話受付)」では、「現在の家族構成なら追加特約は不要」「子どもが独立したらこのプランへ縮小するのが経済的」など、加入者目線のフラットな助言が受けられると支持されています。
一般に知られていない盲点とネットの誤解
ネット上には「県民共済だけで一生安泰」「逆に共済は掛け捨てだから損」といった極端な言説が散見されます。契約後に後悔しないために、構造的なデメリットと誤解を是正します。
誤解1:告知が簡単だから「誰でも入れる」という勘違い県民共済の加入条件・告知内容は医師の診査が不要でシンプルな健康状態の自己申告です。しかし、これは「審査が甘い」ことを意味しません。直近1年以内の通院や過去の重大疾患歴について正確に申告しない場合、いざ請求段階で「告知義務違反」となり共済金が支払われないリスクがあります。「審査が緩いから持病を隠して入る」ことは絶対に不可能です。
誤解2:65歳を過ぎても「同じ保障が続く」という錯覚最も注意すべき落とし穴は、60代以降の保障削減リスクです。総合保障型は満65歳を迎えると自動的に「熟年共済」へと移行しますが、同じ月額2,000円の掛け金であっても、入院日額や病気死亡共済金の給付上限は現役世代の約半分から3分の1程度に縮小します。シニア期の手術や長期入院に対して「現役時と同じ手厚さ」を期待しているとギャップが生じるため、公的医療保険(高額療養費制度)や自己資金との組み合わせを想定しておく必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や家計リスクマネジメントの観点から見ると、保険とは「めったに起きないが、発生したら生活が破綻する巨大な損失」に備える道具です。日常的な小規模医療費まで過剰な民間保険でカバーしようとすると「保険貧乏」に陥ります。
熊本県民共済を選ぶべき人の条件- 20代〜50代の子育て・現役世代:住宅ローンや教育費の支出がピークであり、固定費を限界まで削りつつ一定の死亡・入院保障を確保したい世帯。
- 貯蓄習慣が身についている人:「日常の医療費は生活防衛資金(預貯金50万〜100万円)で賄い、不足分を共済で補う」という合理的な割り振りができる人。
- 子どものケガ・賠償リスクを手頃に備えたい親:月1,000円のこども共済は費用対効果において国内最高峰の選択肢です。
- 一生涯(85歳以降も)の医療保障を確定させておきたい人:高齢期の医療費不安を民間終身医療保険(払込免除特約付き等)で手堅くロックしたい場合。
- がん治療や先進医療の超高額一時金を望む人:何百万円単位の自由診療や先進医療技術料、抗がん剤治療に無制限で備えたい層は、民間のがん保険や特定疾病特約の併用が不可欠です。
【県民 共済 熊本】に関するよくある質問(FAQ)
Q1:熊本県外へ転居・引っ越しした場合は解約になりますか?
A1:解約にはなりません。全国生協連のネットワークにより、転居先の都道府県民共済へ契約を「移管手続き」することで、保障の空白期間を作らずに継続可能です。
Q2:割戻金を受け取った場合、確定申告や税金の手続きは必要ですか?
A2:原則として個人の確定申告は不要です。割戻金は所得ではなく「支払った掛け金の払い戻し」として扱われるため非課税です。ただし、年末調整で生命保険料控除を申告する際は、年間の払込掛金から割戻金額を差し引いた「正味支払額」で申告する必要があります。
Q3:給付金の請求手続きや問い合わせ窓口の電話番号はどこで確認できますか?
A3:熊本県民共済の公式ホームページまたは加入証書に記載の「ご加入者専用問い合わせ窓口(フリーダイヤル)」から連絡できます。Webフォームからの共済金請求書類の取り寄せも24時間対応しており、手続きは極めて簡便です。
Q4:民間の終身保険に入っている場合でも、県民共済と重複して給付金を受け取れますか?
A4:受け取れます。公的健康保険とは異なり、共済金や民間の入院給付金は「契約ごとの定額給付」となるため、両方から全額を受け取ることが可能です。
2026年現在の厳しい経済環境下において、熊本県民共済が提供する「低掛金・高還元・明快な保障」というパッケージは、家計防衛における最も堅実な選択肢の一つです。
万能な保険商品が存在しないのと同様に、県民共済にも「シニア期の保障縮小」や「85歳満期」といった明確な特性があります。大切なのは、共済の圧倒的なコストパフォーマンスを現役時代のベース保障として活用し、浮いた保険料を貯蓄や新NISAなどの資産形成に回す、あるいは民間保険のピンポイントな特約で補強するという「賢いハイブリッド戦略」です。自身の年代と家計状況を照らし合わせ、最適な保障ポートフォリオを構築してください。